
GUIDE D’ACHAT DU PAIEMENT SANS ESPÈCES
Distributeur Automatique avec Paiement Sans Contact : Comment Fonctionne le Tap-to-Pay ?
Découvrez comment les lecteurs de carte, les portefeuilles mobiles, les passerelles de paiement, le règlement financier et les opérations fonctionnent ensemble.
Introduction : le geste sans contact n’est que le début
Un distributeur automatique avec paiement sans contact peut accepter une carte bancaire ou un portefeuille mobile au moyen de la technologie NFC. Cependant, le fait d’approcher une carte ou un téléphone du lecteur ne constitue que le début d’une chaîne de messages échangés entre le lecteur, le contrôleur de la machine, la passerelle de paiement, l’acquéreur et la banque émettrice.
Le résultat dépend également de la connexion réseau, de la configuration, des règles de gestion du risque, du règlement financier et de l’assistance opérationnelle. Ce guide présente les limites et les responsabilités à prendre en compte lors de l’achat et du déploiement. Il ne garantit ni une sécurité absolue, ni une disponibilité ininterrompue, ni un taux d’autorisation fixe.
Comment fonctionne le Tap-to-Pay sur un distributeur automatique ?
Le lecteur détecte la carte sans contact ou l’appareil NFC et récupère les données nécessaires selon la méthode prise en charge. Les données protégées sont ensuite transmises vers la passerelle ou le processeur, l’acquéreur, le réseau de paiement et la banque émettrice, qui autorise ou refuse la demande. Un portefeuille mobile peut utiliser des identifiants tokenisés par l’appareil ; son comportement exact dépend du portefeuille, du prestataire et de la configuration.
| Étape | Système ou intervenant | Question à poser avant l’achat |
|---|---|---|
| Présentation sans contact | Lecteur et carte NFC ou portefeuille mobile | Quels moyens de paiement et quels marchés sont pris en charge ? |
| Demande | Contrôleur, passerelle ou processeur | Comment la transaction est-elle protégée et acheminée ? |
| Autorisation | Acquéreur, réseau de paiement et banque émettrice | Comment sont gérés les refus et les délais d’expiration ? |
| Finalisation | Machine, passerelle et système de règlement | À quel moment la distribution, le débit, la contre-passation ou le remboursement interviennent-ils ? |
Préautorisation, distribution et règlement définitif
Certaines configurations demandent une préautorisation avant de déverrouiller une porte ou de permettre l’achat. Le montant définitif est calculé lorsque le produit ou le panier est connu. D’autres systèmes autorisent directement le prix du produit sélectionné avant sa distribution.
Les acheteurs doivent documenter le montant temporairement bloqué, la durée de validité de l’autorisation, la finalisation du débit, la contre-passation, la délivrance du reçu et la procédure d’assistance client. Un montant temporairement bloqué ne doit pas être présenté comme un débit définitif.
Exemple de parcours avec armoire à accès contrôlé
- Le client présente sa carte ou son téléphone.
- Le système demande une préautorisation.
- La porte est déverrouillée après validation.
- Le client sélectionne un ou plusieurs produits.
- La porte est refermée et le panier est calculé.
- Le montant final est débité.
- Le montant excédentaire éventuellement bloqué est libéré.
Échecs, contre-passations, remboursements et pannes de réseau
Avant le déploiement, testez au minimum le paiement refusé, le délai d’autorisation dépassé, la perte de communication après autorisation, le produit non distribué, la porte qui ne s’ouvre pas, la session incomplète, la contre-passation automatique, le remboursement manuel, le doublon, le redémarrage du terminal et l’interruption complète du réseau.
Définissez les données conservées localement et la synchronisation ultérieure. Un éventuel mode hors ligne possède ses propres limites et risques : son existence ne doit pas être supposée et il ne doit pas être activé sans autorisation documentée du processeur, de l’acquéreur et de l’opérateur.
Sécurité, tokenisation et périmètre PCI
La tokenisation peut réduire l’exposition des identifiants de paiement dans certains parcours, sans supprimer toutes les responsabilités. Le périmètre PCI dépend de l’architecture, des prestataires, de l’intégration, des procédures opérationnelles et du traitement des données. Confirmez les responsabilités de chaque partie auprès de prestataires et de conseillers qualifiés.
La vérification doit couvrir l’état physique du lecteur, les signes de manipulation, le système de fixation, le câblage, les mises à jour, les accès administratifs et le processus de remplacement. La présence d’un terminal certifié ne garantit pas automatiquement la conformité de toute l’installation.
Répartition des responsabilités
Demandez qui est responsable du terminal, des clés de sécurité, des mises à jour logicielles, de la surveillance des appareils, des inspections physiques, de la réponse aux incidents, des données de paiement, des comptes administratifs et de la validation PCI.
Journaux des transactions, commandes et rapprochement des stocks
Les opérateurs doivent pouvoir relier l’autorisation, la commande ou la session, la distribution ou le panier, le règlement, la contre-passation et le remboursement, sans conserver inutilement de données sensibles. Comparez les journaux de paiement avec les données de la machine, les commandes, les événements de distribution et les inventaires physiques.
Les écarts peuvent provenir du paiement, d’une interruption de communication, d’une mauvaise distribution, d’une erreur de reconnaissance, de la remise d’un produit ou du réapprovisionnement. Ils doivent être analysés et non masqués par des ajustements automatiques.
Liste de contrôle B2B pour l’achat et l’intégration
- Confirmez les cartes, portefeuilles mobiles, méthodes NFC et marchés pris en charge.
- Identifiez la passerelle, le processeur, l’acquéreur, le circuit de règlement et la devise.
- Définissez les procédures de préautorisation, de débit définitif, de contre-passation, de remboursement et de contestation.
- Testez le réseau, le comportement hors ligne approuvé, la reprise du service et les doublons.
- Attribuez les responsabilités relatives au périmètre PCI, à la tokenisation, aux données, aux clés et aux accès administratifs.
- Examinez les protections contre la manipulation, la fixation, le câblage et la maintenance.
- Alignez les enregistrements de paiement, de commande, d’inventaire et d’assistance.
- Comparez le matériel, le logiciel, les frais, la connectivité, l’installation et l’assistance pendant tout le cycle de vie.
Quatre équipements Reyeah à évaluer
Les pages produit officielles suivantes permettent de comparer plusieurs formats. Le lecteur, la passerelle, l’acquéreur, la connexion réseau, l’intégration, l’installation et l’assistance correspondant au devis doivent être confirmés par écrit.
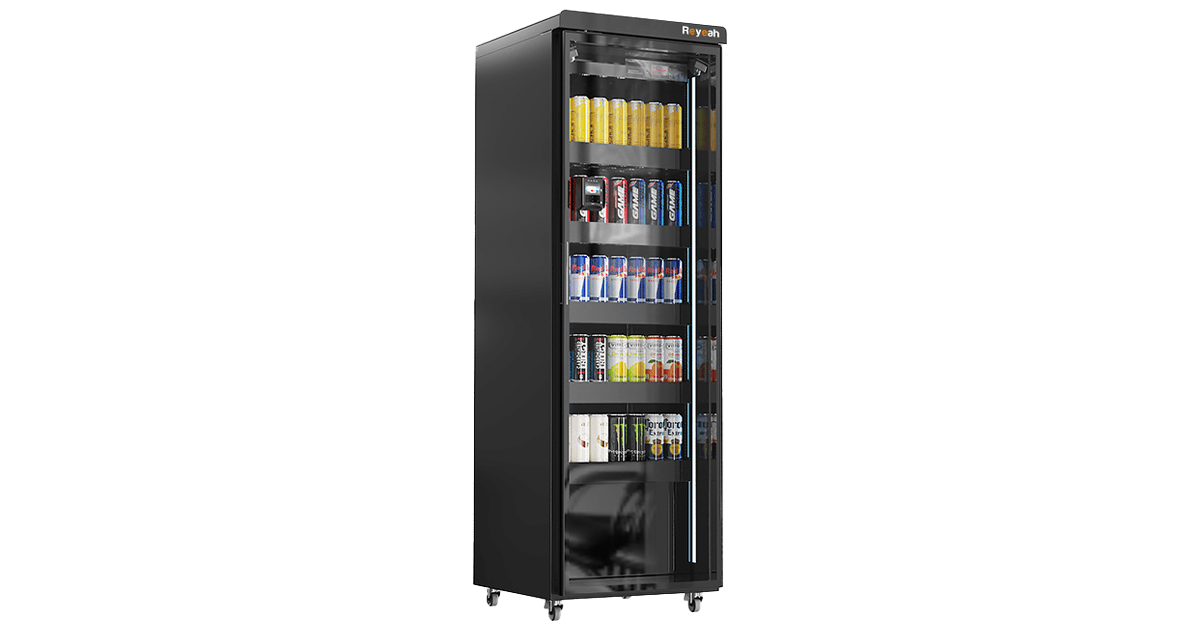
Une armoire potentielle pour un parcours avec accès contrôlé. Confirmez par écrit le lecteur, la passerelle et l’intégration proposés.
Voir le CoreLock Basic X12 →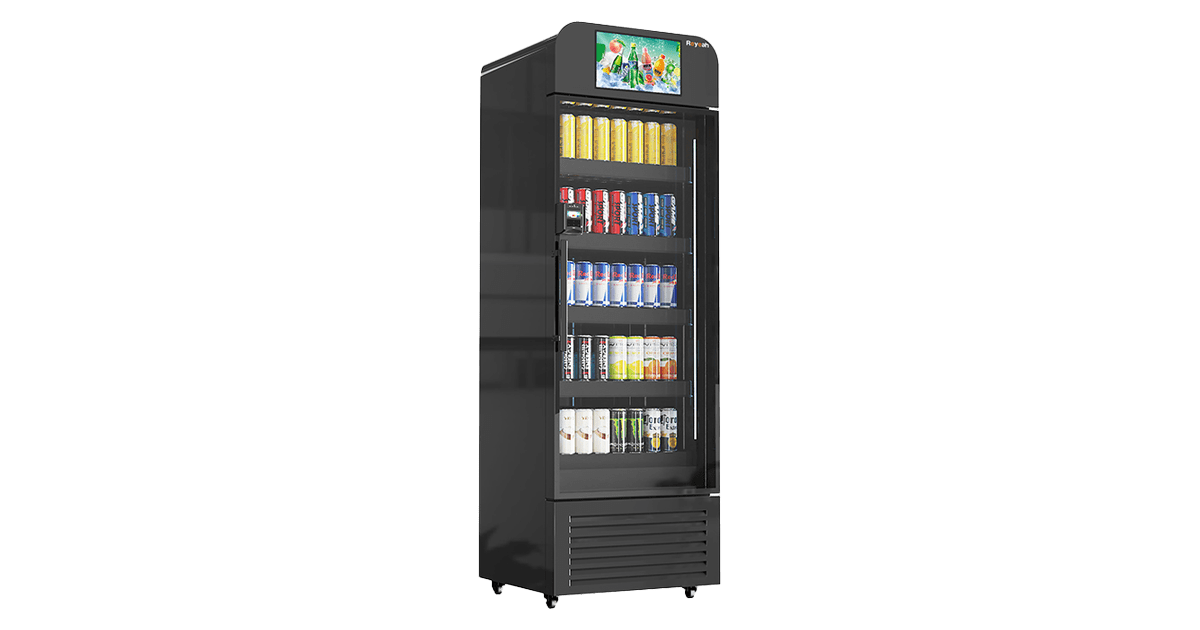
Une solution avec écran pouvant communiquer les étapes du paiement. Confirmez par écrit le lecteur et l’intégration inclus dans le devis.
Voir le AdScreen Elite X13 →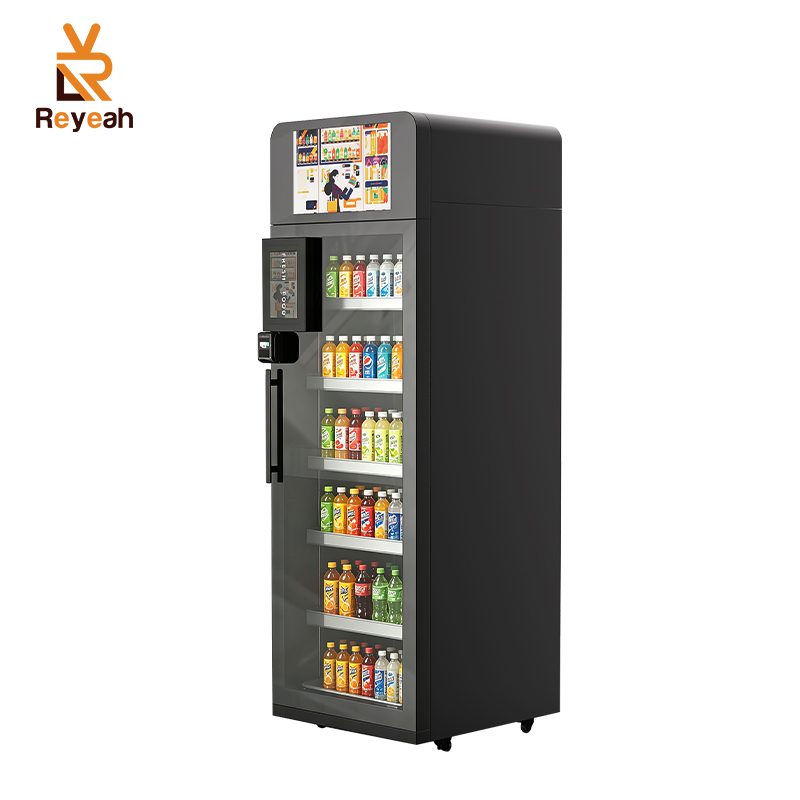
Un réfrigérateur intelligent potentiel pour les produits réfrigérés. Confirmez par écrit les responsabilités liées au paiement et à la sécurité.
Voir le VisionCool Pro X14 →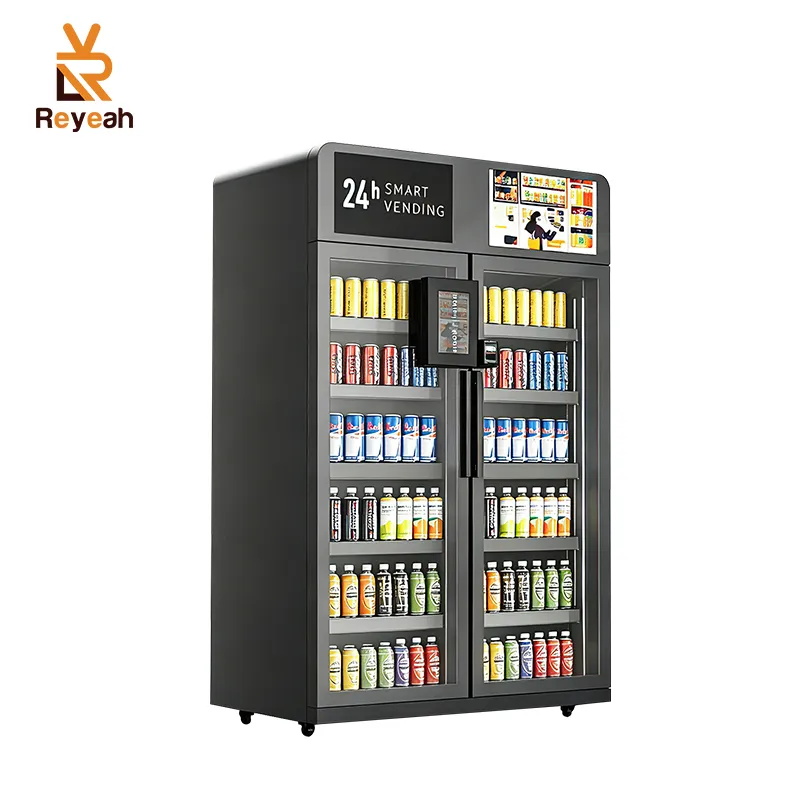
Une solution à double porte pour un assortiment plus important. Confirmez par écrit le rapprochement entre les paiements et l’inventaire.
Voir le DualVision Max X15 →Conclusion : achetez une solution dont les responsabilités sont clairement définies
Un distributeur automatique avec paiement sans contact ne fonctionne comme un système opérationnel fiable que lorsque le lecteur, la connexion réseau, la passerelle, l’acquéreur, le contrôleur de la machine et les procédures opérationnelles sont correctement alignés. Évaluez tout le parcours, notamment les échecs, les contre-passations, les rapprochements, la sécurité physique, le périmètre PCI, les coûts et l’assistance. Toutes les conditions doivent être confirmées dans le devis et validées pendant un pilote.
Présentez-nous votre marché, les moyens de paiement recherchés, le type d’équipement, le réseau, l’intégration et vos besoins d’assistance afin d’obtenir une étude de configuration.
Demander une étude de configuration