
GUIDE DE L’EXPÉRIENCE DE PAIEMENT CLIENT
Distributeur Automatique Sans Espèces : Les Attentes des Clients en 2026
Un cadre B2B pratique pour évaluer la rapidité du paiement, l’autorisation, la fiabilité, la reprise après incident et l’assistance client.
Introduction : le paiement sans espèces est une promesse de bout en bout
Un distributeur automatique sans espèces n’est pas évalué uniquement sur la possibilité d’approcher une carte ou un téléphone. Les clients attendent des instructions claires, un retour rapide, un résultat d’autorisation compréhensible, une distribution fiable et un moyen pratique d’obtenir de l’aide.
L’opérateur doit coordonner le lecteur, le contrôleur, le réseau, la passerelle ou le processeur, l’acquéreur, les journaux de transactions et le service client. Une interface rapide ne compense pas un montant en attente mal expliqué, un écart paiement-distribution ou une assistance incapable de retrouver la transaction. Évaluez donc tout le parcours, y compris les anomalies, avec le matériel, le marché et la configuration proposés.
Ce que les clients attendent d’un distributeur automatique sans espèces en 2026
Le client perçoit son achat comme une seule interaction, même si plusieurs systèmes participent à la transaction. Demandez au fournisseur de démontrer les achats normaux et les anomalies avec le lecteur, le contrôleur, la connexion, la passerelle et le processeur prévus. Cette preuve ne garantit pas que tous les emplacements et moyens de paiement fonctionneront de manière identique.
| Attente du client | Ce que le client doit voir | Ce que l’opérateur doit vérifier |
|---|---|---|
| Retour rapide et clair | Une zone de paiement visible et des états compréhensibles : traitement, approbation ou refus | Comportement de bout en bout mesuré dans des conditions réseau normales et dégradées |
| Choix du paiement | Cartes sans contact et portefeuilles mobiles adaptés au marché | Compatibilité entre lecteur, passerelle, processeur, acquéreur et réseaux régionaux |
| Autorisation fiable | Une indication claire précisant si l’ouverture ou la distribution peut continuer | Préautorisation, finalisation, contre-passation et prévention des doublons |
| Traitement équitable des anomalies | Un moyen de signaler un paiement débité sans produit | Recherche, association avec la distribution, remboursement et escalade |
| Assistance fiable | Des coordonnées visibles et une référence de transaction utilisable | Horaires, délais, accès aux preuves et règles de transfert |
La rapidité du paiement dépend du retour visible, pas seulement du temps de traitement
La zone de présentation doit être facile à identifier et les instructions doivent correspondre aux moyens réellement acceptés. L’écran doit distinguer les états prêt, traitement en cours, approuvé, refusé et nouvelle tentative. La machine ne doit pas inviter le client à ouvrir une porte ou attendre un produit avant que la condition d’autorisation soit satisfaite.
Mesurer toute l’expérience
Mesurez le temps entre l’action du client et chaque état visible, pas seulement la réponse du processeur. Testez la forte fréquentation, une connexion faible, les nouvelles tentatives, le retrait prématuré de la carte ou du téléphone et les réponses retardées. Définissez les seuils à partir du pilote plutôt qu’à partir d’une promesse universelle.
Les cartes sans contact et les portefeuilles mobiles nécessitent une compatibilité complète
Une transaction sans contact dépend de composants et de règles compatibles. Les spécifications EMV sans contact couvrent une partie des échanges techniques, mais une interface compatible ne prouve pas que toutes les cartes, tous les portefeuilles, tous les marchés ou tous les circuits d’acquisition sont pris en charge.
Obtenez une confirmation écrite du modèle de lecteur, du micrologiciel, de l’application de paiement, de la passerelle ou du processeur, de l’acquéreur, des devises, des cartes et des portefeuilles disponibles. Testez les méthodes courantes du marché et le message affiché lorsqu’une méthode n’est pas prise en charge. N’affichez aucune marque avant d’avoir confirmé la compatibilité, les conditions d’utilisation et l’activation.
L’autorisation est un processus, pas un simple geste
Certains équipements utilisent une autorisation ou une préautorisation avant l’accès aux produits, puis finalisent la transaction lorsque le panier ou la distribution est connu. Le client doit comprendre la différence entre montant temporairement bloqué, débit définitif, contre-passation et remboursement. L’opérateur doit relier ces événements aux journaux de la machine.
Refus et délais d’expiration
Un refus ne doit pas laisser la machine dans un état ambigu. Une expiration doit déclencher une nouvelle tentative, l’arrêt de l’achat, un message d’assistance ou une contre-passation. Ne promettez pas de délai de libération d’un montant sans conditions vérifiées. Testez aussi les doubles présentations, les sessions abandonnées, les réponses retardées, les autorisations sans distribution et les fermetures incomplètes.
La sécurité exige des responsabilités partagées et des preuves
Le PCI Security Standards Council publie des normes et recommandations, mais le périmètre PCI dépend de l’architecture, des prestataires, de l’intégration et des contrats. Demandez un schéma précis des flux de données et obtenez les preuves auprès des parties responsables. Un lecteur conforme ne rend pas automatiquement toute l’exploitation conforme.
Mesures complémentaires
La tokenisation et le chiffrement peuvent réduire l’exposition sans supprimer tous les risques. Contrôlez l’inspection physique, les traces de manipulation, les logiciels ou micrologiciels signés, la gestion des identifiants, les journaux d’accès, les mises à jour, la réponse aux incidents et le remplacement sécurisé. Évitez toute affirmation telle que « impossible à pirater » ou « 100 % sécurisé ».
Les remboursements et les contestations doivent être traçables
Le service d’assistance doit pouvoir traiter un paiement approuvé sans produit, un produit incorrect, une autorisation en attente ou une apparence de doublon sans demander de données bancaires inutiles. Les références utiles incluent l’identifiant de la machine, l’emplacement, l’heure, le montant et une référence non sensible.
Définissez qui décide et exécute le remboursement, les preuves examinées, les informations communiquées et l’escalade. Formez le personnel à distinguer blocage d’autorisation, débit finalisé, contre-passation et remboursement. Publiez uniquement des conditions vérifiées et obtenez un avis juridique local si nécessaire.
La fiabilité comprend la reprise après incident
La fiabilité signifie atteindre un état sûr et compréhensible lorsqu’un composant tombe en panne. Testez la perte de connexion, le redémarrage du lecteur, la coupure électrique, l’expiration du contrôleur, la panne de l’armoire, l’échec de distribution, l’indisponibilité du processeur et la synchronisation retardée. Documentez ce que voit le client, si l’accès reste bloqué, comment l’état est récupéré et quelle équipe reçoit l’alerte.
Limites du fonctionnement hors ligne
L’acceptation hors ligne crée des risques et n’est pas disponible dans toutes les configurations. Elle ne garantit ni le paiement ni la continuité du service. Si l’état de la transaction est incertain, le message et l’assistance doivent empêcher les présentations répétées et permettre un rapprochement ultérieur.
Ce que l’acheteur doit définir avant le déploiement
- Cartographiez le lecteur, le contrôleur, le réseau, la passerelle ou le processeur, l’acquéreur et les responsables.
- Confirmez par écrit les cartes, portefeuilles, devises et circuits régionaux pris en charge.
- Testez les états prêt, traitement, approbation, refus, expiration, annulation, contre-passation, remboursement et reprise.
- Définissez l’événement qui ouvre l’armoire ou déclenche la distribution et la gestion des incohérences.
- Documentez le flux des données, les responsabilités PCI, les inspections, les mises à jour et les incidents.
- Rapprochez terminal, processeur, commande, distribution ou accès et inventaire avec des transactions anonymisées.
- Affichez un moyen d’obtenir de l’aide et définissez la recherche, le remboursement et l’escalade.
- Réalisez un pilote réaliste et établissez les critères d’acceptation à partir des résultats.
Comparer le coût total
Normalisez les coûts ponctuels, récurrents et variables : matériel, installation, connectivité, logiciel, traitement des paiements, assistance, remplacement des terminaux, gestion des contestations et sortie du contrat. Ne comparez pas uniquement le prix du matériel en oubliant l’intégration et les responsabilités opérationnelles.
Quatre équipements Reyeah à évaluer
Ces pages officielles présentent différents formats, mais ne prouvent pas la prise en charge d’une configuration de paiement précise. Confirmez le lecteur, le contrôleur, l’intégration, les moyens de paiement, la réfrigération, l’installation et l’assistance avant l’achat.
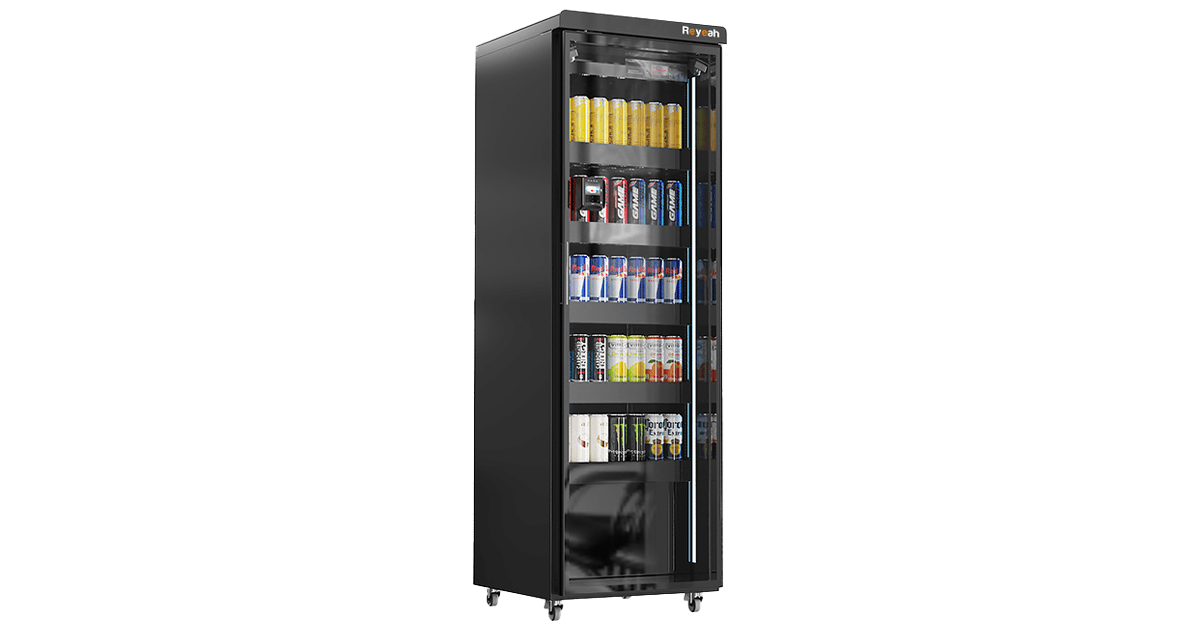
Une armoire potentielle pour un parcours avec accès contrôlé. Confirmez le paiement et le fonctionnement inclus dans le devis.
Voir le CoreLock Basic X12 →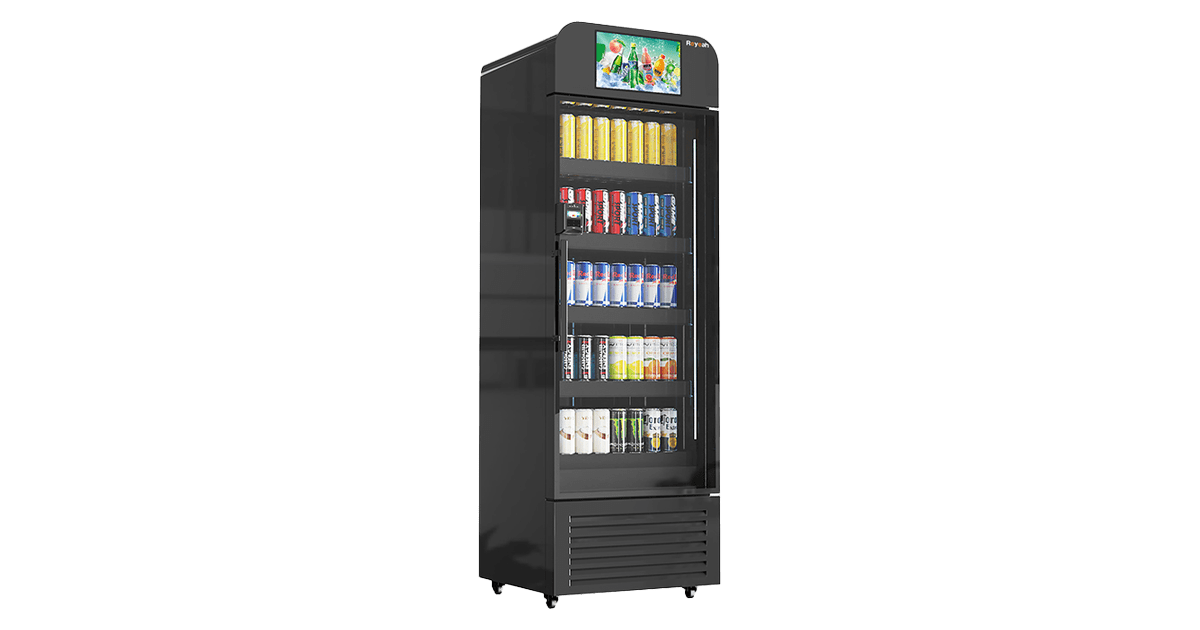
Une configuration avec écran pouvant communiquer les étapes du paiement. Confirmez le paiement et le fonctionnement proposés.
Voir le AdScreen Elite X13 →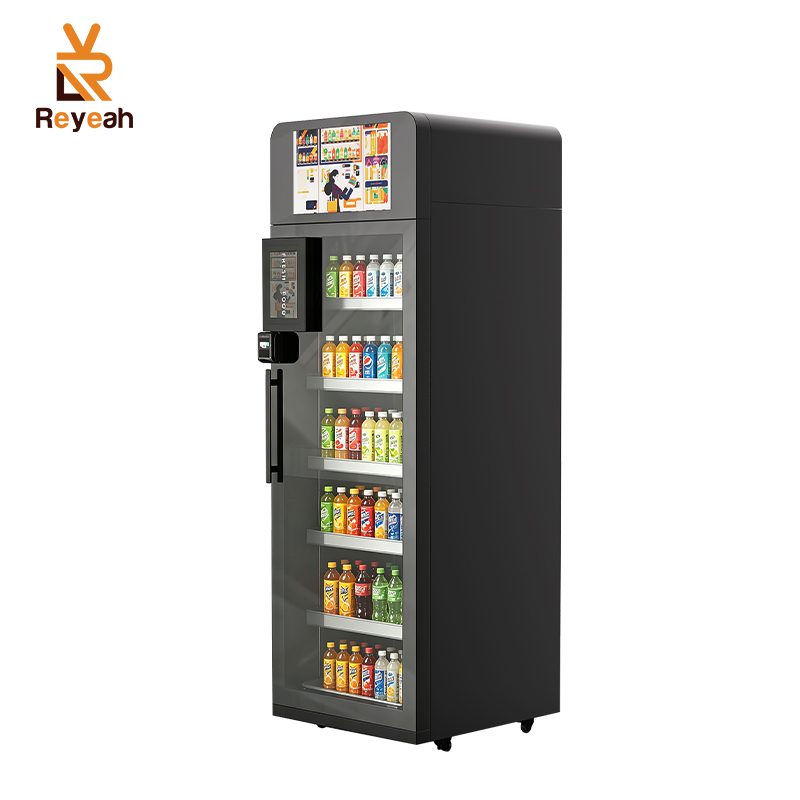
Une solution réfrigérée potentielle pour le libre-service. Confirmez le paiement et le fonctionnement inclus dans le devis.
Voir le VisionCool Pro X14 →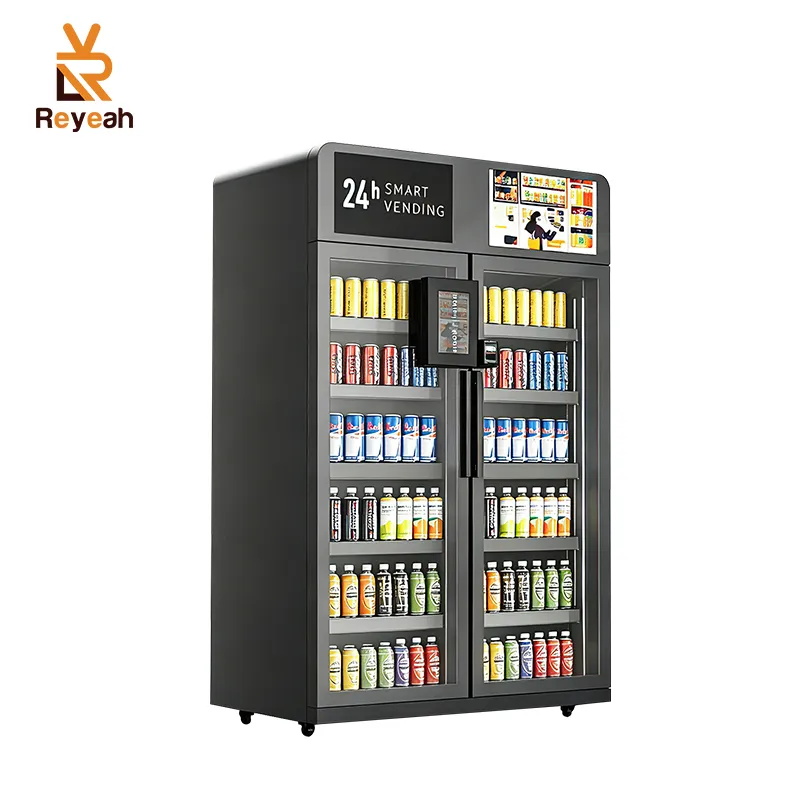
Une solution potentielle pour proposer un assortiment élargi. Confirmez le paiement et le fonctionnement figurant dans le devis.
Voir le DualVision Max X15 →Conclusion : concevez le paiement sans espèces autour des anomalies
Un distributeur automatique sans espèces gagne la confiance lorsque le parcours normal est clair et que les anomalies sont tout aussi bien conçues. Évaluez comme un seul système le retour visible, la compatibilité, l’autorisation et les contre-passations, le rapprochement paiement-distribution, la sécurité, les remboursements, la reprise et l’assistance. Un pilote réaliste doit permettre d’accepter, corriger ou refuser le déploiement sans transformer des hypothèses en promesses.
Présentez-nous votre marché cible, les moyens de paiement, la connectivité du site, votre modèle d’assistance et vos besoins de traitement des anomalies afin d’obtenir une étude de configuration.
Demander une étude de configuration